四川白酒批发市场深度观察:从产能优势到渠道变革的供应链逻辑
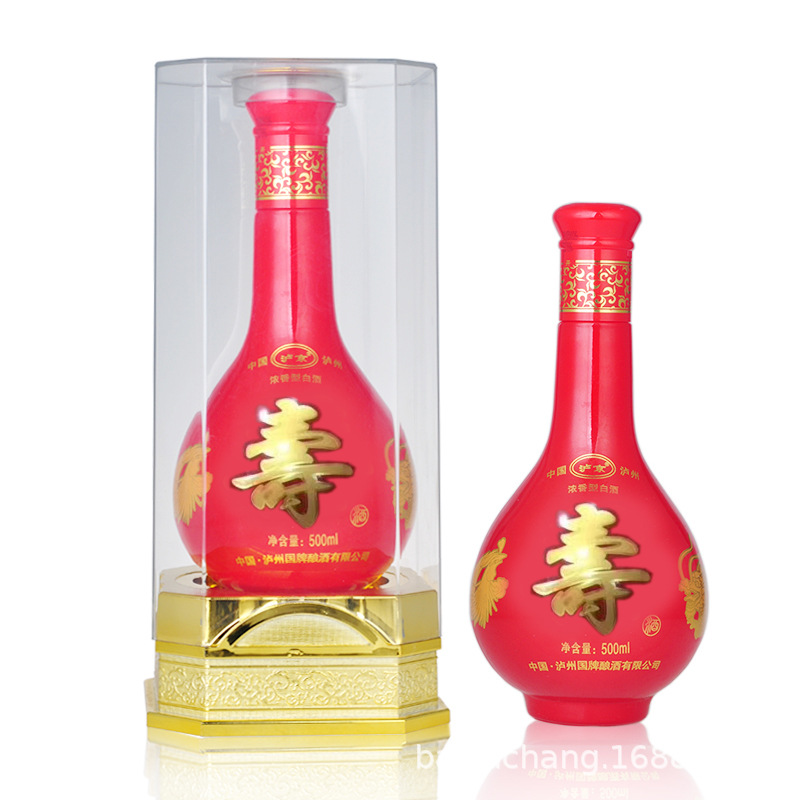
四川白酒批发之所以在全国酒水流通版图中占据枢纽地位,根源在于产区产能与品牌集群的双重支撑。据四川省经济和信息化厅公开数据,四川白酒产量长期占全国总产量四成以上,"川酒四大产区"(宜宾、泸州、德阳、成都)聚集了五粮液、泸州老窖、剑南春、郎酒、舍得等规模以上白酒企业百余家。对批发商而言,这意味着货源半径短、香型覆盖全、价格带跨度大——从十几元的散装口粮酒到千元级高端酱香,都能在省内完成组货。钓粉之家酒业扎根这一产区优势,围绕四川白酒批发构建了浓香、酱香双线并行的供应体系,服务对象覆盖区域经销商、连锁便利店、餐饮渠道及企业团购客户。
一、批发渠道的价格结构:中间环节究竟压缩了什么
白酒批发并非简单的"低价进货、加价出货"。以浓香型白酒为例,一瓶终端零售价百元左右的产品,其成本结构大致为:酒体与包装成本约占30%—40%,厂家品牌与渠道费用占20%—30%,剩余为各级流通环节的毛利空间。批发商的核心价值在于消化厂家的起订量压力、承担仓储与配送成本、并为下游分散客户提供小批量拆零服务。行业调研显示,区域批发商从厂家或一级代理拿货的价差通常在15%—25%之间,扣除仓储、物流、资金占用后,净利空间普遍在5%—10%。这也解释了为何"酒水一件代发"模式近年快速普及——省去中转仓环节,批发商以轻资产方式服务电商卖家和中小终端,毛利虽薄但周转快。
二、香型分化下的采购策略:浓香稳盘,酱香做增量
四川白酒批发的品类结构正在发生变化。浓香型仍是基本盘,依托泸州、宜宾产区的成熟供应链,中低端浓香产品周转稳定,适合婚宴用酒批发、餐饮渠道供货等场景;酱香型则受益于消费升级与赤水河流域产能释放,在商务宴请、企业用酒团购中占比提升。值得注意的是,酱香酒的批发逻辑与浓香不同:酱酒生产周期长、基酒年份价值明显,批发商更看重厂家的储能与勾调能力,而非单纯比价。实践中较为稳妥的做法是浓香保现金流、酱香保利润结构,两条线分开核算库存周转率,避免用浓香的周转标准考核酱香品类。
三、定制与团购:批发商从"搬箱子"转向"做服务"
单纯赚取差价的批发模式正在被挤压。以婚宴用酒批发为例,客户需求已从"买几箱酒"延伸为席面用酒搭配、瓶身定制、分批配送到酒店等一揽子服务。企业用酒团购同样如此,采购方关注发票合规、批次一致性、节前集中交付能力。这要求批发商具备定制酒开发能力——与产区酒厂合作开发专属酒体与包装,把标准品批发升级为方案式供应。散装白酒供应则是另一条被低估的赛道,四川本地及周边省份的散酒消费基础深厚,按斤计价、按需灌装,对仓储和品控要求高,但客户黏性强、复购稳定。
四、选商要点:批发客户如何评估一家四川酒类供应商
- 资质与溯源:核查食品经营许可证、厂家授权链条,要求提供批次检验报告,避免来源不明的贴牌产品。
- 香型与价格带覆盖:能否在同一供应商处完成浓香、酱香、不同价位段的组货,直接影响采购效率与物流成本。
- 履约能力:关注旺季(中秋、春节前)的备货深度与发货时效,一件代发模式下的破损赔付条款是否清晰。
- 定制响应速度:有定制需求的客户应确认打样周期、起订量门槛与包装合规性。
综合来看,四川白酒批发的竞争焦点已从货源争夺转向供应链服务能力的比拼。产区优势是入场券,但能否在价格透明化的大趋势下,通过定制开发、团购方案、代发履约等增值服务建立壁垒,才是批发商能否留在牌桌上的关键。钓粉之家酒业(zjhj888.com)所处的正是这一转型赛道,其业务结构涵盖四川白酒批发、白酒定制、企业用酒团购与酒水一件代发,本质上是在用服务密度替代单纯的价格竞争——这也是当前酒类流通行业较为务实的生存路径。